

JAKARTA — Direktorat Jenderal Pajak (DJP) Kementerian Keuangan memberikan keringanan sanksi administrasi perpajakan hingga 100 persen bagi wajib pajak yang memenuhi syarat. Kebijakan ini diatur dalam Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 yang ditandatangani Direktur Jenderal Pajak Bimo Wijayanto pada 8 Oktober 2026 dan berlaku sejak tanggal tersebut hingga periode tertentu pada 2027.
Keringanan ini mencakup sejumlah jenis sanksi, antara lain keterlambatan penyampaian Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan sampai dengan tahun pajak 2025 dan SPT Masa sampai dengan masa pajak September 2026 yang berstatus kurang bayar, pembetulan sukarela, keterlambatan pembayaran, serta sanksi dalam surat ketetapan pajak, surat ketetapan pajak bumi dan bangunan, surat tagihan pajak, dan perkara program pengungkapan sukarela berdasarkan PMK Nomor 196/PMK.03/2021.
Besaran penghapusannya bertahap untuk keterlambatan SPT Tahunan dan SPT Masa. Penghapusan 100 persen berlaku bila SPT disampaikan pada 8 Oktober hingga 31 Desember 2026, 50 persen bila disampaikan pada 1 Januari hingga 31 Maret 2027, dan 25 persen bila disampaikan pada 1 April hingga 30 Juni 2027. Untuk jenis sanksi lainnya, besaran dan tata caranya mengikuti lampiran keputusan tersebut.
Ada sejumlah syarat yang harus dipenuhi pemohon. Permohonan diajukan kepada Direktur Jenderal Pajak paling lambat 1 Oktober 2028, memenuhi ketentuan Pasal 23 dan 24 PMK Nomor 118 Tahun 2024 sebagaimana diubah PMK Nomor 71 Tahun 2026, dan tidak sedang menempuh upaya hukum seperti gugatan, atau melampirkan pencabutannya bila pernah diajukan. Pemohon juga harus menyampaikan surat pernyataan bermeterai bahwa sanksi timbul karena kekhilafan, bukan kesalahan wajib pajak, dan hanya dapat mengajukan keringanan atas sanksi yang belum dibayar.
Hal yang perlu diluruskan adalah kebijakan ini bukan pengampunan pajak. DJP menegaskan pokok utang pajak tetap harus dibayar. Berdasarkan PMK Nomor 71 Tahun 2026, pembayaran diarahkan terlebih dahulu untuk melunasi pokok utang, bukan dibagi secara proporsional antara pokok dan sanksi. Dengan kata lain, yang dihapus atau diringankan adalah sanksi administrasinya, bukan kewajiban pajak pokoknya.
Bagi wajib pajak yang merasa memiliki tunggakan sanksi, langkah berikutnya adalah memeriksa jenis sanksi dan masa pajaknya, memastikan seluruh syarat terpenuhi, lalu mengajukan permohonan sesuai ketentuan sebelum batas waktu yang ditetapkan. Mengajukan lebih awal juga berarti peluang memperoleh persentase penghapusan yang lebih besar, karena skemanya menurun seiring berjalannya waktu.
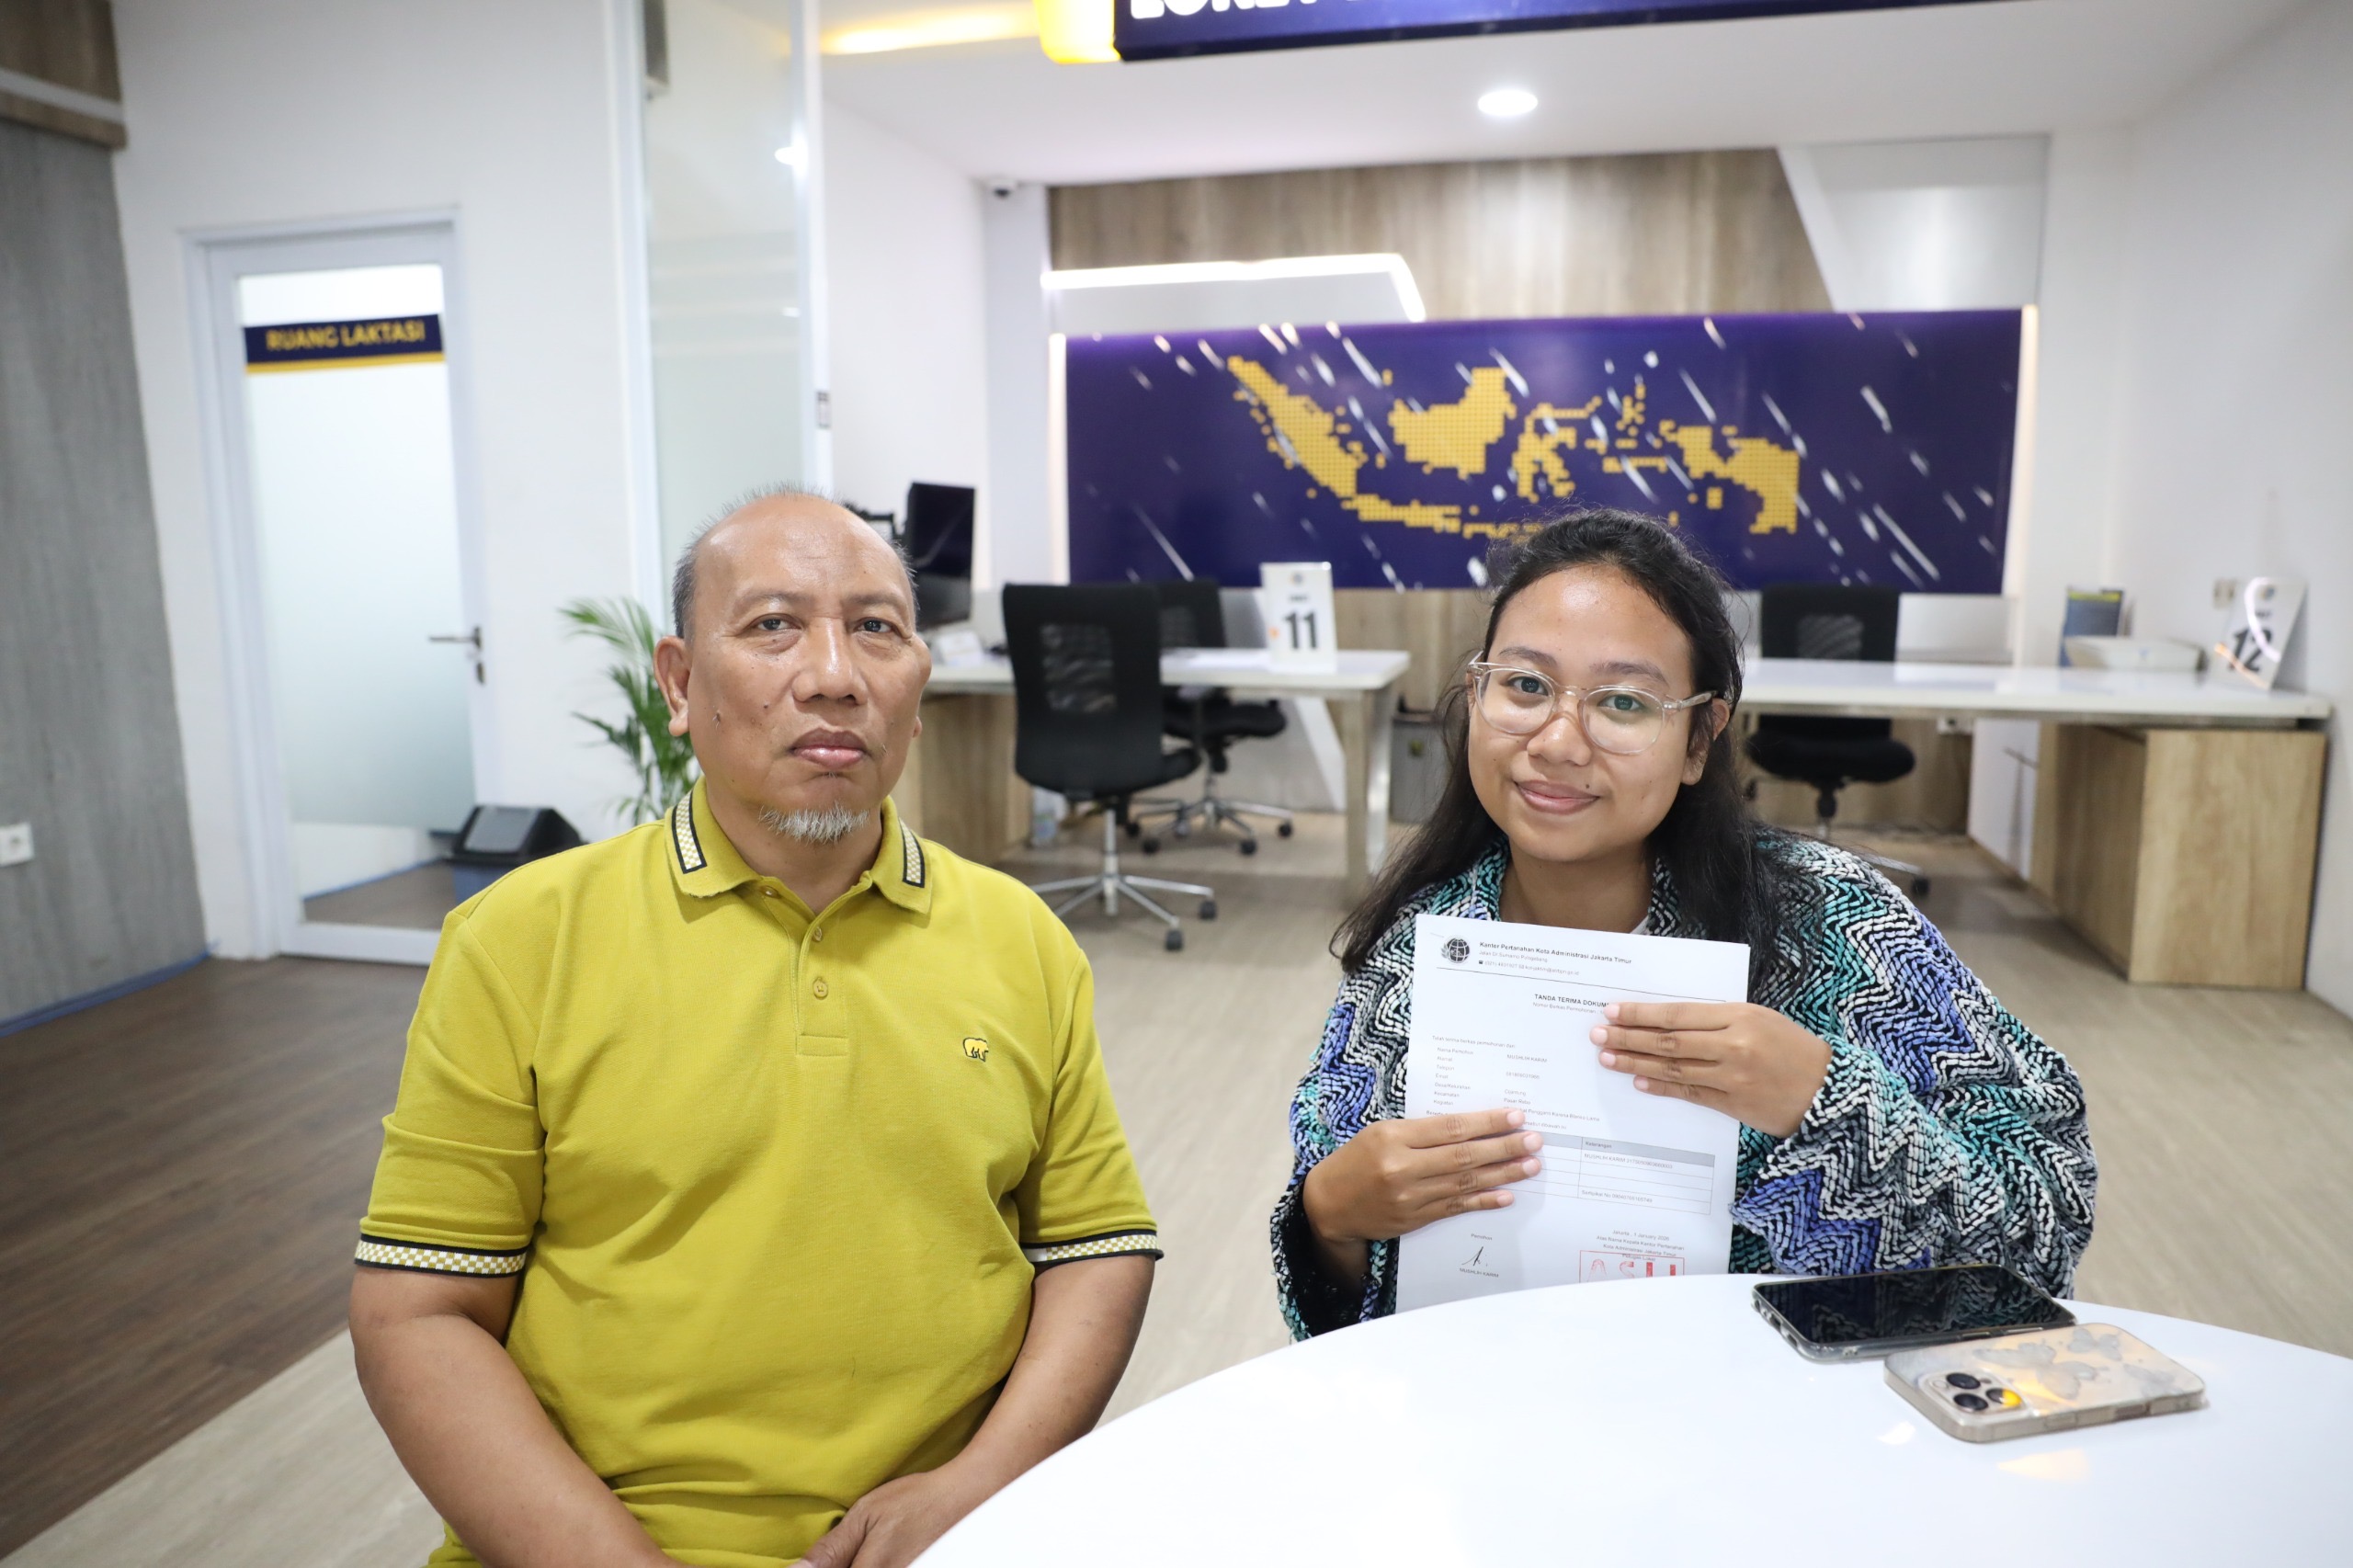
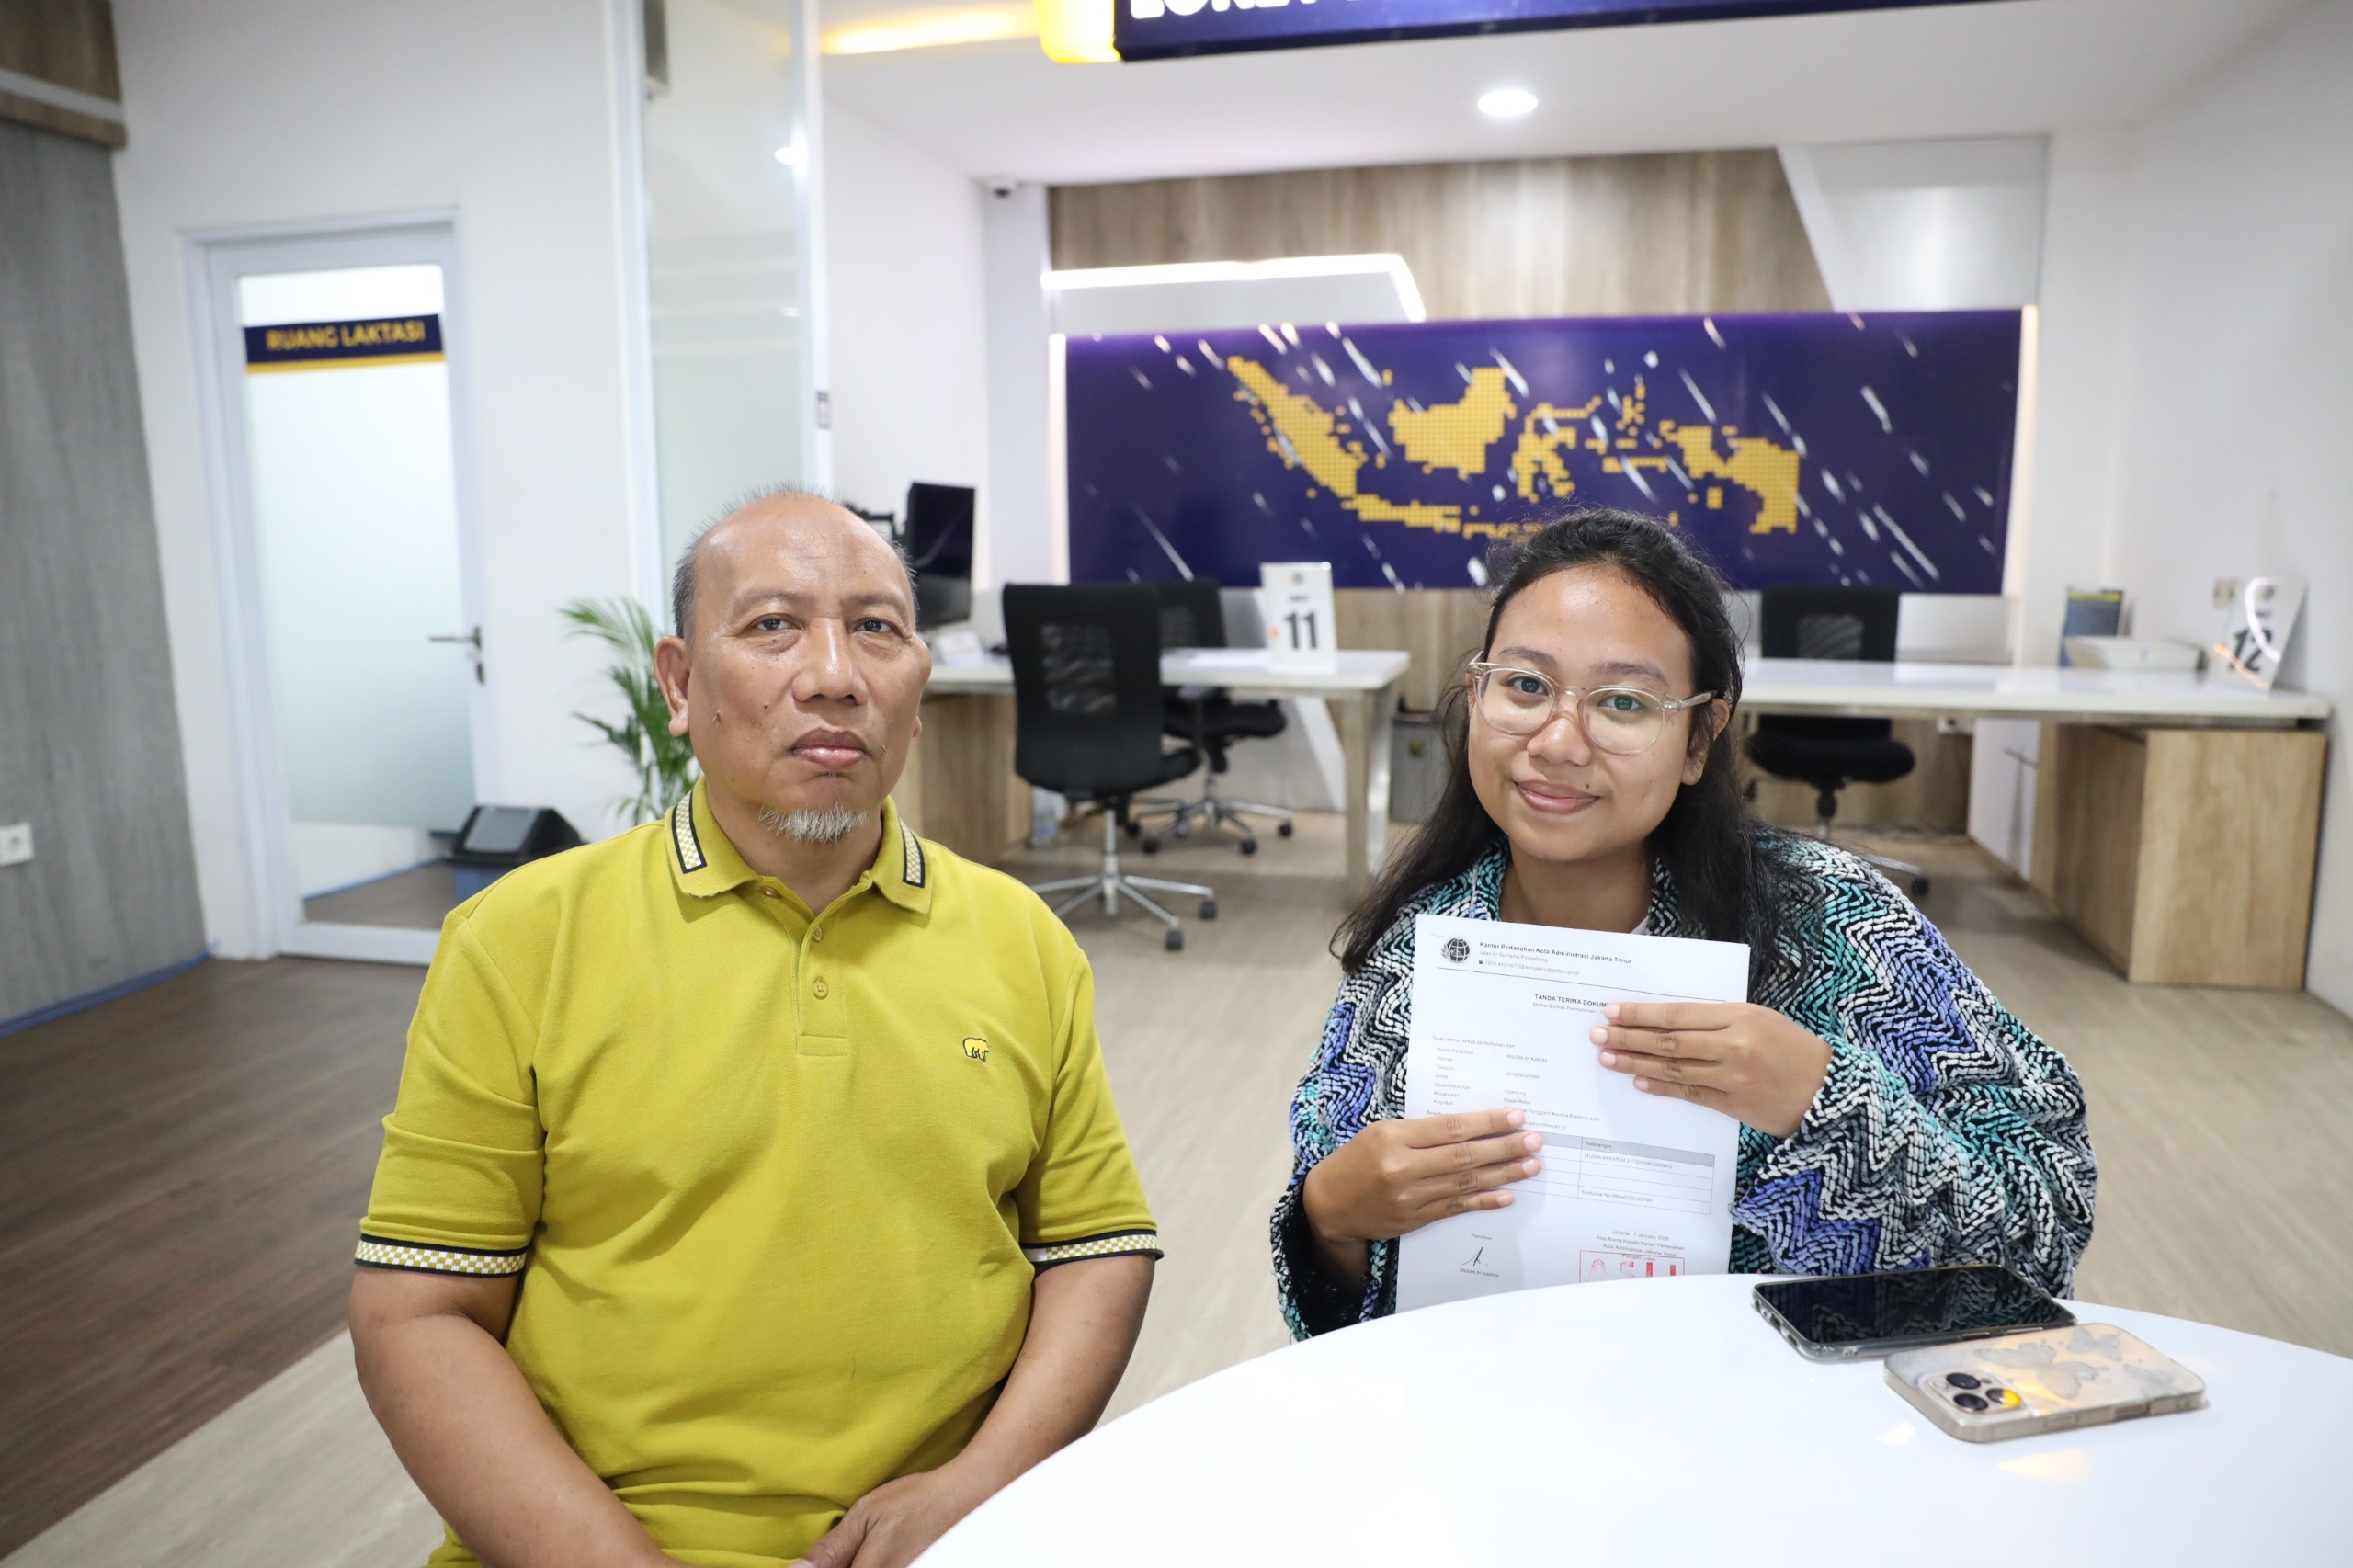
Foto ilustrasi: CNN Indonesia.
Sumber: CNN Indonesia, “DJP Beri Keringanan Sanksi Penunggak Pajak, Cek Syaratnya”, https://www.cnnindonesia.com/ekonomi/20261026063418-532-1419534/djp-beri-keringanan-sanksi-penunggak-pajak-cek-syaratnya