

PT Samator Indo Gas Tbk (Samator), perusahaan gas industri dan medis di Indonesia, mengumumkan kinerja keuangan konsolidasi untuk sembilan bulan yang berakhir 30 September 2026. Pendapatan tumbuh 7,5 persen secara tahunan menjadi Rp2,38 triliun, sementara laba bersih melonjak 79 persen menjadi Rp114,3 miliar.
Pertumbuhan pendapatan itu didukung solusi teknologi lanjutan seperti oxyfuel burner serta pertumbuhan volume penjualan yang konsisten di pasar-pasar utama. Di sisi biaya, harga pokok penjualan hanya naik 4,34 persen, sehingga laba kotor naik 11,2 persen menjadi Rp1,13 triliun dan marjin kotor melebar dari 46,0 persen menjadi 47,6 persen.
Beban usaha naik 8,4 persen secara tahunan, tetapi perusahaan menyebut kenaikan itu tetap terkendali berkat disiplin pengelolaan biaya non-esensial. Disiplin biaya ini menjadi salah satu penopang utama perbaikan profitabilitas, karena pendapatan tumbuh lebih cepat daripada beban yang menyertainya.
Laba bersih sebesar Rp114,3 miliar itu naik dari Rp63,9 miliar pada periode yang sama tahun sebelumnya. Laba bersih yang dapat diatribusikan kepada pemilik entitas induk naik 82 persen menjadi Rp110,3 miliar, dari Rp60,6 miliar. Perusahaan mengaitkan perbaikan ini dengan beban keuangan bersih yang lebih rendah berkat deleveraging serta pendapatan bunga yang lebih tinggi dari pengelolaan kas yang optimal.
Kuartal terkuat yang disebut dalam laporan adalah kuartal dengan laba bersih Rp46,9 miliar, naik 18,2 persen secara tahunan, dan EBITDA Rp229,3 miliar, naik 12,1 persen secara tahunan. Angka-angka itu menunjukkan momentum yang tidak hanya terjadi pada satu periode, melainkan terakumulasi sepanjang sembilan bulan.
Presiden Direktur Samator, Rachmat Harsono, menggambarkan kinerja sembilan bulan tersebut sebagai bukti ketahanan fundamental bisnis perusahaan, dengan komitmen yang dipegang perusahaan untuk memberdayakan industri dan memperkaya kehidupan.
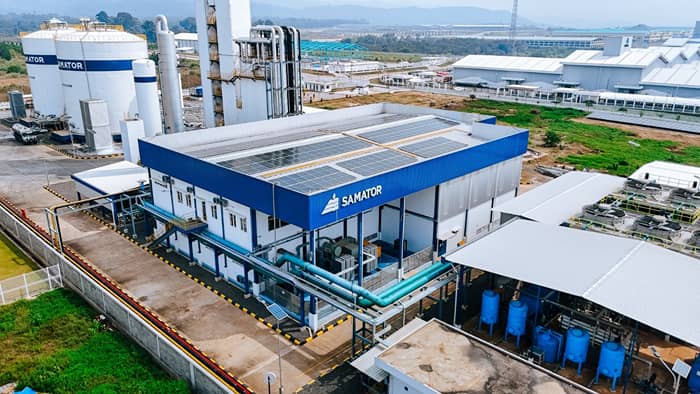
Dari sisi operasional, teknologi oxyfuel burner digunakan untuk industri kaca dan keramik yang menghadapi keterbatasan pasokan gas alam. Perusahaan juga memasok dry ice kepada BMKG untuk mendukung penanganan kebakaran hutan dan lahan, serta melayani industri kesehatan dan industri strategis, dari manufaktur hingga pengolahan logam dan elektronik.
Prinsip keselamatan, kesehatan, dan lingkungan (SHE), prosedur kerja yang terstandarisasi, budaya keselamatan, dan pengujian hidrostatis 100 persen atas seluruh tabung Samator menjadi fondasi operasionalnya. Di industri gas, standar semacam ini bukan pelengkap, melainkan syarat utama untuk menjaga kepercayaan pelanggan.
Fondasi pendapatan perusahaan ditopang perpanjangan kontrak jangka panjang dengan sejumlah perusahaan PMA dan PMDN, yang didukung kontrak on-site, skema minimum take-or-pay, dan jaringan layanan kesehatan yang luas. Struktur kontrak seperti ini memberi visibilitas pendapatan yang lebih stabil dibandingkan penjualan spot semata.
Rasio keuangan juga membaik: EBITDA terhadap beban bunga naik menjadi 3,1 kali dari 2,7 kali, dan utang bersih terhadap EBITDA membaik menjadi 3,45 kali dari 3,94 kali, didorong ekspansi EBITDA 11 persen, arus kas operasi yang stabil, dan deleveraging yang berlanjut. Memasuki kuartal terakhir 2026, perusahaan menyatakan optimistis dapat mempertahankan momentum pertumbuhan, memperkuat kemitraan pelanggan strategis, dan menciptakan nilai tambah yang berkelanjutan.
Apa poin penting dari berita ini?
- PT Samator Indo Gas Tbk mencatat pendapatan sembilan bulan hingga 30 September 2026 tumbuh 7,5 persen menjadi Rp2,38 triliun, dengan laba kotor naik 11,2 persen menjadi Rp1,13 triliun dan marjin kotor melebar menjadi 47,6 persen.
- Laba bersih naik 79 persen menjadi Rp114,3 miliar dari Rp63,9 miliar, dan laba bersih pemilik entitas induk naik 82 persen menjadi Rp110,3 miliar dari Rp60,6 miliar.
- Perbaikan dikaitkan dengan beban keuangan bersih yang lebih rendah dari deleveraging dan pendapatan bunga yang lebih tinggi dari pengelolaan kas yang optimal.
- Teknologi oxyfuel burner untuk industri kaca dan keramik, pasokan dry ice kepada BMKG, serta kontrak jangka panjang dengan perusahaan PMA dan PMDN menjadi penopang operasional dan pendapatan.
- Rasio EBITDA terhadap beban bunga membaik menjadi 3,1 kali dan utang bersih terhadap EBITDA menjadi 3,45 kali, dan perusahaan optimistis mempertahankan momentum pada kuartal terakhir 2026.