

Otoritas Jasa Keuangan (OJK) mencatat penyaluran kredit perbankan menembus Rp9.245,1 triliun pada September 2026. Nilai tersebut tumbuh 13,26 persen dibandingkan periode yang sama tahun sebelumnya, menandakan fungsi penyaluran dana bank kepada masyarakat dan dunia usaha masih berjalan positif.
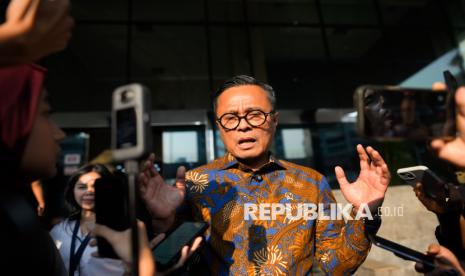
Ketua Dewan Komisioner OJK Friderica Widyasari Dewi menyampaikan capaian itu dalam paparan hasil rapat Komite Stabilitas Sistem Keuangan (KSSK) di Kompleks Bank Indonesia, Jakarta, pada Selasa, 3 November 2026. Menurut dia, pertumbuhan kredit tetap terjaga di tengah dinamika ekonomi global dan tekanan geopolitik yang masih membayangi.
Pertumbuhan kredit kali ini terutama ditopang dua segmen besar. Kredit investasi melesat 23,2 persen secara tahunan, sedangkan kredit korporasi naik 21,31 persen. Dua segmen ini menjadi motor utama ekspansi pembiayaan perbankan sepanjang September 2026.
Segmen lain ikut tumbuh meski dengan laju lebih moderat. Kredit modal kerja meningkat 11,89 persen secara tahunan, sementara kredit konsumsi naik 4,86 persen. Pola ini menunjukkan pembiayaan produktif tumbuh lebih kencang daripada pembiayaan konsumtif.
Dari sisi kualitas aset, kondisi perbankan relatif terjaga. Rasio kredit bermasalah atau non-performing loan (NPL) gross tercatat 2,07 persen, sedangkan NPL net berada di level 0,82 persen. Adapun rasio kredit berisiko atau loan at risk (LAR) tercatat sebesar 8,5 persen.
Di sisi pendanaan, dana pihak ketiga (DPK) perbankan mencapai Rp10.492,2 triliun pada September 2026, tumbuh 8,22 persen secara tahunan. Kenaikan DPK ditopang giro yang naik 12,64 persen, tabungan yang tumbuh 9,08 persen, dan deposito yang meningkat 3,78 persen.
Perbandingan kedua angka itu menarik perhatian: laju pertumbuhan kredit sebesar 13,26 persen masih lebih tinggi daripada pertumbuhan DPK sebesar 8,22 persen. Artinya, bank menyalurkan pembiayaan lebih agresif daripada penghimpunan dananya pada periode tersebut.
Meski begitu, OJK menilai ketahanan industri perbankan tetap kuat. Rasio kecukupan modal atau capital adequacy ratio (CAR) mencapai 24,3 persen pada September 2026, jauh di atas ambang minimum yang berlaku. Likuiditas pun dinilai masih memadai, dengan rasio pinjaman terhadap simpanan atau loan to deposit ratio (LDR) sebesar 88,11 persen.
Indikator likuiditas lainnya ikut menguatkan gambaran tersebut. Rasio aset likuid terhadap non-core deposit (AL/NCD) tercatat 105,73 persen, sedangkan rasio aset likuid terhadap dana pihak ketiga (AL/DPK) berada di level 24,08 persen. OJK menilai seluruh indikator itu menunjukkan daya tahan industri perbankan tetap terjaga di tengah dinamika yang memengaruhi sektor keuangan domestik maupun global.
Ke depan, laju kredit dan kualitas aset menjadi dua hal yang akan terus dipantau. Selama pembiayaan produktif tumbuh dan rasio bermasalah terkendali, perbankan diharapkan tetap menjadi penopang aktivitas ekonomi, dari dunia usaha hingga kebutuhan rumah tangga.
Apa poin penting dari berita ini?
- Penyaluran kredit perbankan mencapai Rp9.245,1 triliun pada September 2026, tumbuh 13,26 persen secara tahunan.
- Pertumbuhan ditopang kredit investasi yang naik 23,2 persen dan kredit korporasi yang naik 21,31 persen.
- Kredit modal kerja tumbuh 11,89 persen, sedangkan kredit konsumsi meningkat 4,86 persen.
- Kualitas aset terjaga dengan NPL gross 2,07 persen dan NPL net 0,82 persen.
- Dana pihak ketiga mencapai Rp10.492,2 triliun atau tumbuh 8,22 persen, lebih lambat dari pertumbuhan kredit.
- Permodalan kuat dengan CAR 24,3 persen dan likuiditas memadai dengan LDR 88,11 persen.